
Es una de las preguntas más frecuentes de quien compra un seminuevo con varios años encima: «¿me lo van a asegurar?». La respuesta corta es que sí, hasta cierto punto, y que ese punto varía bastante entre aseguradoras.
Aquí va cómo funcionan los límites de antigüedad en Ecuador, qué se pide para un auto con años y qué hacer cuando la respuesta es negativa.
Los rangos habituales
| Antigüedad del vehículo | Qué esperar |
|---|---|
| Hasta 5 años | Todo riesgo sin inconvenientes, prima estándar |
| 6 a 10 años | Todo riesgo con inspección previa |
| 11 a 15 años | Depende de la aseguradora; a veces con recargo o cobertura limitada |
| 16 a 20 años | Pocas opciones de todo riesgo; responsabilidad civil sí |
| Más de 20 años | Prácticamente solo responsabilidad civil |
El límite típico para todo riesgo ronda los 15 años, pero no es una norma legal sino una política de cada compañía. Vale cotizar en varias antes de asumir que no hay opción.
Hay además una distinción que cambia el resultado: no es lo mismo asegurar por primera vez un auto de 14 años que renovar una póliza que viene corriendo desde que tenía 6. En el segundo caso muchas compañías mantienen la cobertura pasado el tope, y es una de las razones para no dejar caer una póliza vigente.
Por qué ponen límites
No es capricho. Un vehículo con muchos años concentra tres problemas para la aseguradora:
- Repuestos difíciles. Si el modelo salió de circulación, conseguir partes originales encarece y demora cada reparación.
- Mayor probabilidad de falla. Componentes desgastados generan más siniestros, aunque no todos sean cubiertos.
- Valor difícil de establecer. El mercado de un auto de 18 años es irregular y eso complica fijar el valor asegurado.
A eso se suma un factor práctico: en muchos casos el costo de reparar supera el valor del vehículo, lo que convierte casi cualquier siniestro en pérdida total.
Qué piden para asegurar un auto con años
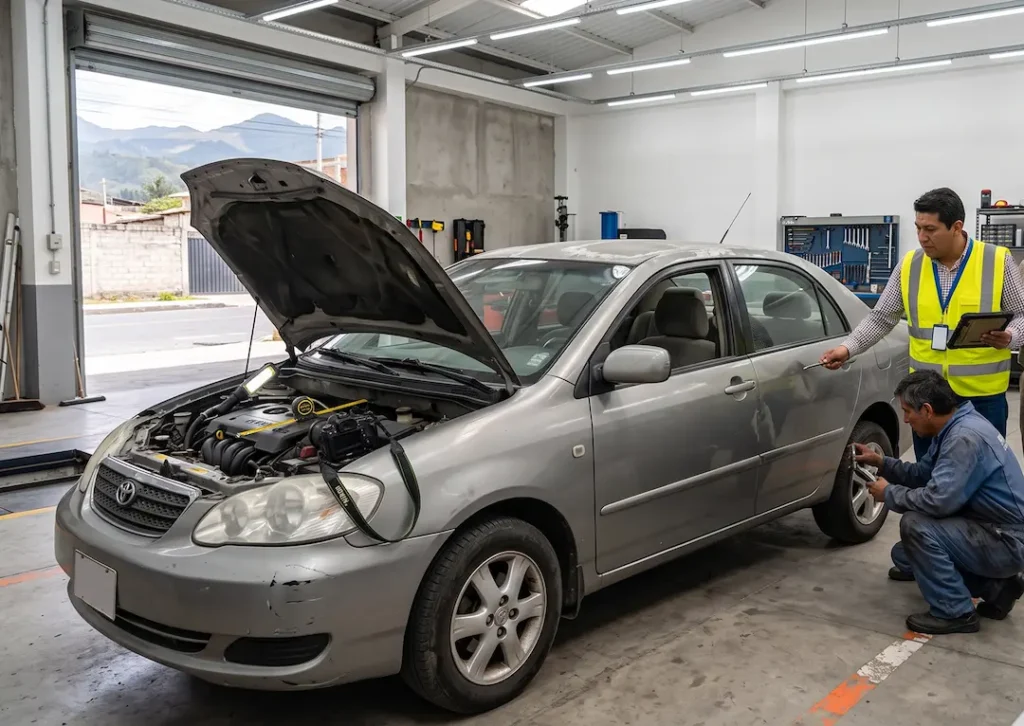
- Inspección física previa. Un perito revisa el estado real y toma fotos de todas las vistas. Es el requisito central.
- Matrícula vigente y revisión técnica al día.
- Fotos del vehículo en buen estado de limpieza, con el kilometraje visible.
- Declaración de daños preexistentes. Los golpes previos se registran y quedan excluidos.
- A veces, dispositivo de rastreo, sobre todo en modelos con alto índice de robo.
La inspección es donde se define todo. Un auto de 12 años bien mantenido puede recibir mejores condiciones que uno de 8 descuidado. La antigüedad abre o cierra la puerta; el estado decide el precio.
Los autos que salen de nuestro patio pasan revisión antes de entregarse, y eso ayuda en la inspección de la aseguradora. No es lo mismo llegar con un vehículo alistado que con uno comprado a un particular sin saber qué tiene por dentro.
Equipo comercial de OKCars
Cómo se asegura un auto con años, en la práctica
El proceso tiene un orden que conviene respetar, porque hacerlo al revés termina en cotizaciones que después no se pueden emitir.
- Averigua el tope de antigüedad de cada aseguradora antes de pedir cotización. Es una pregunta de un minuto por teléfono.
- Pide la cotización con los datos exactos: modelo, año, versión, kilometraje y valor comercial estimado.
- Agenda la inspección con el vehículo limpio y en buen estado de presentación.
- Revisa el acta de inspección antes de firmarla, porque ahí quedan los daños excluidos.
- Confirma el valor asegurado por escrito antes de pagar la primera prima.
El cuarto punto es el que más problemas evita. Si el perito anotó un golpe en la puerta trasera, esa puerta queda fuera de cobertura. Si crees que la observación es incorrecta, es el momento de discutirlo, no después de un siniestro.
Si la respuesta es no
Que una compañía rechace no significa que todas lo hagan. Antes de resignarse, vale recorrer estas opciones en orden:
- Cotizar en tres o cuatro aseguradoras más. Los topes de antigüedad difieren de forma notable.
- Consultar con brókers. Trabajan con varias compañías y conocen cuál acepta qué.
- Optar por responsabilidad civil. Casi no tiene límite de antigüedad y protege lo que más expuesto está: tu patrimonio frente a terceros.
- Revisar coberturas parciales, como robo total únicamente, que algunas compañías ofrecen para vehículos con años.
Si terminas en responsabilidad civil, conviene entender bien qué cubre y qué no antes de contratar: lo explicamos en seguro contra daños a terceros.
La antigüedad también afecta el crédito
Hay un punto conectado que conviene tener presente si el auto lo vas a financiar: las entidades aplican sus propios topes de antigüedad, y suelen ser más estrictos que los de las aseguradoras.
| Antigüedad al terminar de pagar | Qué suele pasar |
|---|---|
| Menos de 10 años | Financiamiento sin restricciones |
| 10 a 15 años | Plazos más cortos y entrada mayor |
| Más de 15 años | Muy pocas entidades financian |
Fíjate que el cálculo se hace sobre la antigüedad al final del crédito, no al inicio. Un auto de 12 años financiado a 4 años termina con 16, y ahí varias entidades ya dicen que no.
Por eso la antigüedad del vehículo termina definiendo también cuánta entrada vas a necesitar. El detalle de esos porcentajes está en cuánto de entrada necesitas para un auto usado.
El cálculo que conviene hacer
Con un auto de valor bajo, el todo riesgo pierde sentido económico rápido. Si el vehículo vale $5.000 y la prima con recargo por antigüedad sale en $450, estás pagando casi el 9 % del valor cada año.
En ese escenario suele ser mejor contratar responsabilidad civil con buen tope —$150 a $250 al año— y guardar la diferencia en un fondo propio para reparaciones. Es lo que hace bastante gente con vehículos de trabajo antiguos en la zona de Ibarra y Otavalo.
Con todo, si estás comprando y la antigüedad te preocupa, quizá la respuesta esté en elegir otro vehículo. En el listado del patio hay opciones recientes desde $20.500 que no tienen ningún problema de asegurabilidad, y otras más económicas donde este cálculo aplica de lleno.
La regla práctica para decidir: si el auto tiene menos de 10 años, asegúralo todo riesgo sin pensarlo mucho. Entre 10 y 15, haz el cálculo del porcentaje. Sobre 15, ve directo a responsabilidad civil con buen tope y guarda la diferencia.
Preguntas frecuentes
¿Cuál es el límite legal de antigüedad para asegurar en Ecuador?
No existe un límite legal. Cada aseguradora define su política, y por eso conviene cotizar en varias.
¿Puedo mantener la póliza si el auto cumple el tope estando asegurado?
Muchas compañías permiten renovar aunque el vehículo supere el tope, siempre que la póliza haya sido continua y sin siniestros graves.
¿La inspección tiene costo?
Normalmente no, la asume la aseguradora como parte del proceso de emisión.
¿Un auto importado con años es más difícil de asegurar?
Sí, sobre todo si los repuestos no se consiguen localmente. Ese es uno de los factores que más pesa.
¿Te preocupa asegurar el auto que estás mirando? Escríbenos por WhatsApp con el modelo y el año, y te decimos qué esperar antes de que avances con la compra.