
Llega bastante gente al patio con la misma frase: «estoy en el buró, seguro no puedo comprar». Aquí te explicamos si es posible comprar un auto en la central de riesgos, sin embargo, esto depende de tres cosas, y ninguna de ellas es la que la persona suele mencionar primero.
Depende de si la deuda está vigente o ya pagada, de hace cuánto ocurrió, y de cuánto puedas poner de entrada. Vamos por partes.
Primero: saber exactamente en qué situación estás
Mucha gente cree estar reportada y no lo está, o cree que un atraso viejo la persigue cuando ya prescribió. Antes de cualquier trámite conviene consultar el buró — se puede hacer gratis una vez al año — y ver qué dice el reporte de verdad.
- Deuda vigente e impaga. Es la situación más difícil. Ninguna entidad regulada va a sumar deuda nueva sobre una impaga.
- Deuda pagada hace poco. El registro se actualiza pero el historial queda visible un tiempo. Aquí sí hay opciones.
- Deuda castigada y luego cancelada. Queda huella por varios años, aunque el estado sea «pagado».
- Atraso leve y antiguo. Un par de cuotas tardías hace tres años pesa mucho menos de lo que la gente teme.

Por qué el estado importa más que el hecho de estar reportado
La palabra «buró» carga un estigma que no corresponde con cómo funciona la evaluación real. El buró no es una lista negra: es un historial. Registra lo bueno y lo malo, y lo que un analista mira no es si apareces, sino qué cuenta la secuencia.
Una persona con cinco créditos pagados puntualmente y un atraso de dos meses en 2023 tiene mejor historial que alguien sin ningún registro. La ausencia total de historial —el famoso «nunca he pedido nada»— también complica, porque no hay evidencia de comportamiento.
Por eso las dos frases que más escuchamos en el patio son igual de imprecisas: «estoy en el buró, no puedo» y «nunca he debido nada, me van a aprobar seguro». Ninguna de las dos anticipa el resultado.
Qué opciones quedan en cada caso
Si la deuda sigue impaga
La recomendación es dura pero es la correcta: primero resolver, después comprar. Negociar con el acreedor, acordar un plan de pago y obtener el certificado de cancelación. Comprar un auto arrastrando una deuda impaga suele terminar en dos deudas impagas.
Hay excepciones: si la deuda es de monto bajo, a veces conviene cancelarla con parte del dinero destinado a la entrada. Un pasivo de $800 puede estar bloqueando un crédito de $15.000.
Si el problema es antiguo
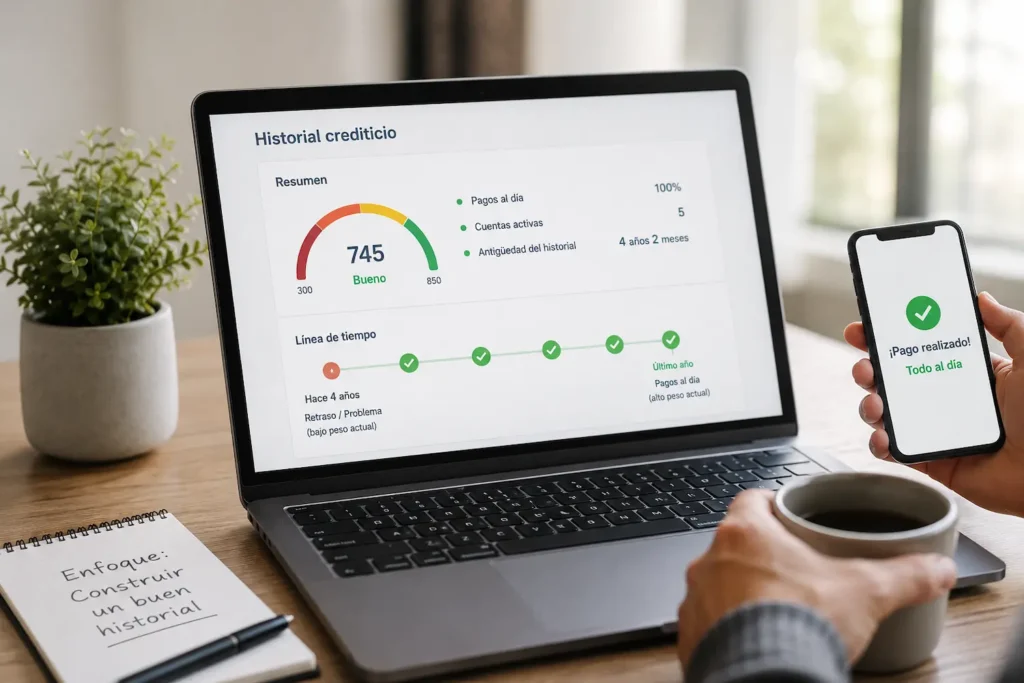
Los registros no son eternos. Con el tiempo pierden peso en la evaluación, sobre todo si después hay operaciones nuevas bien pagadas. Un año de buen comportamiento reciente pesa más que un tropiezo de hace cuatro.
Si ya pagaste pero el historial quedó marcado
Aquí sí se puede avanzar. Las rutas que funcionan: entrada alta —del 40 % para arriba—, un garante con buen historial, o crédito directo del concesionario, donde el análisis es más caso a caso y menos automático.
Lo que más nos toca hacer es bajar el drama. La gente llega pensando que está vetada de por vida y muchas veces lo que tiene es un atraso viejo de una tarjeta. Se consulta el buró, se ve qué dice de verdad, y desde ahí se arma el camino. La mitad de los casos son mejores de lo que el cliente creía.
Equipo comercial de OKCars
El camino que sí sirve, paso a paso
- Consultar el buró y saber el estado exacto de cada registro.
- Cancelar lo que esté vigente, empezando por los montos pequeños que bloquean.
- Pedir los certificados de cancelación a cada acreedor y guardarlos.
- Dejar pasar unos meses con al menos una operación nueva bien pagada, si el tiempo lo permite.
- Precalificar antes de elegir el auto, para saber el rango real.
- Reunir la entrada más alta posible, que es lo que más compensa.
Cuánto pesa la entrada cuando el historial no ayuda
Este es el punto que más cambia el resultado y el que menos se conversa. Cuando el historial tiene manchas, la entrada deja de ser una comodidad y pasa a ser el argumento principal de la solicitud.
| Entrada | Cómo se lee la solicitud | Probabilidad con historial marcado |
|---|---|---|
| 10 – 20 % | Riesgo alto para la entidad | Baja |
| 30 % | Riesgo moderado | Media, según el resto del perfil |
| 40 – 50 % | El financiado es menor que el valor del auto | Alta |
| Más del 50 % | Prácticamente una compra con complemento | Muy alta |
La lógica es simple: mientras más pongas, menos arriesga quien presta y menos pesa el antecedente. Con una entrada del 45 % sobre un vehículo de $15.000 estás pidiendo $8.250, un monto que muchas entidades evalúan con criterios más flexibles. Si quieres el detalle de cómo se fija ese porcentaje, lo desglosamos en cuánto de entrada necesitas para un auto usado.
También sirve acortar el plazo. Un crédito a 24 meses con cuota alta pero corta se aprueba más fácil que uno a 60 meses, porque la exposición en el tiempo es menor.
Lo que hay que evitar
Circulan por internet servicios que prometen «limpiar el buró» por un pago. No existe tal cosa: la información se actualiza sola cuando pagas y cumple sus plazos. Cualquiera que ofrezca borrarla está cobrando por algo que no puede hacer, o por algo ilegal.
Tampoco conviene comprar a nombre de un tercero para esquivar el problema. El auto queda a nombre de esa persona, la deuda también, y cualquier desacuerdo entre las partes se convierte en un lío legal sobre el vehículo.
Una alternativa que casi nadie considera
Si el crédito no es viable ahora, existe la opción de comprar de contado un auto más económico, usarlo dos o tres años y cambiarlo entregándolo como parte de pago cuando el historial ya esté limpio. En el listado del patio hay vehículos en rangos bajos que sirven exactamente para eso.
No es la compra soñada, pero resuelve la movilidad hoy y te deja en mejor posición para la compra siguiente. En Imbabura y Carchi lo hace bastante gente que necesita el auto para trabajar y no puede esperar un año.
Preguntas frecuentes
¿Cuánto tiempo permanece un registro en el buró?
Depende del tipo de operación y de si fue cancelada. Como referencia, la información de una deuda pagada sigue visible varios años, aunque su peso en la evaluación baja con el tiempo.
¿Puedo consultar mi buró gratis?
Sí, la normativa permite una consulta gratuita al año. Vale la pena hacerla antes de iniciar cualquier trámite, porque a veces aparecen deudas olvidadas de telefonía o consumos pequeños.
¿Un garante resuelve el problema?
Ayuda mucho, pero no siempre alcanza si hay deuda vigente. Con historial ya regularizado, un garante sólido suele ser suficiente.
¿El crédito directo revisa el buró?
Sí, pero el análisis es distinto: pesa más la conversación, la entrada y la capacidad de pago demostrable, y menos el puntaje automático.
¿Tienes dudas sobre tu caso? Escríbenos por WhatsApp y lo revisamos sin compromiso. Es mejor saber la situación real antes de hacer solicitudes que dejen más consultas registradas.